Existuje několik přístupů k účtování daňových dokladů k přijaté platbě a daně z přidané hodnoty u přijatých nebo poskytnutých záloh. Jednou z možností je nástin dle níže uvedeného příkladu.
Příklad:
| Účetní doklad | Text | Částka (Kč) | MD | D |
| Výpis z bankovního účtu | Poskytnutá záloha na materiál z běžného účtu | 60.000,– | 151 | 221 |
| Přijatý daňový doklad k poskytnuté záloze | 10.000,– | 343 | 151 | |
| Faktura přijatá | Nákup materiálu
Cena bez DPH DPH Celkem DPH ze zálohy Vyúčtování zálohy |
–
300.000,– 60.000,– 360.000,– – 10.000,– 60.000,– |
–
111 343 – 343 321 |
–
– – 321 151 151 |
Tip redakce
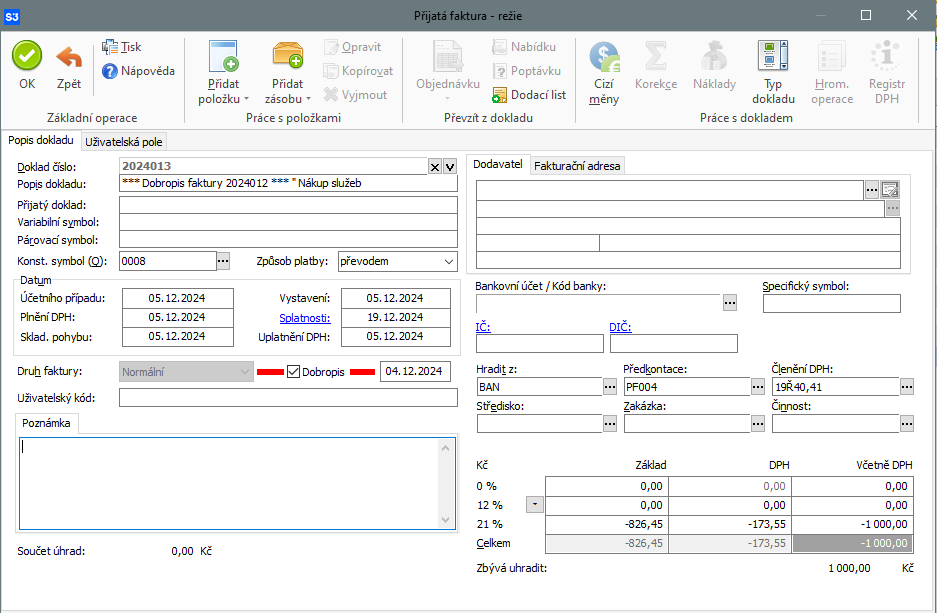
Vyzkoušejte si zdarma účetní program Money S3
S ním můžete snadno vést účetnictví, daňovou evidenci, vystavovat faktury a evidovat sklad pro kamenný i online prodej.
Byly informace v článku užitečné?
Hodnocení pouze pro uživatele našeho blogu.
 Ano
 Ne